在我眼里,帆软是国内BI领域很特别的一家公司。
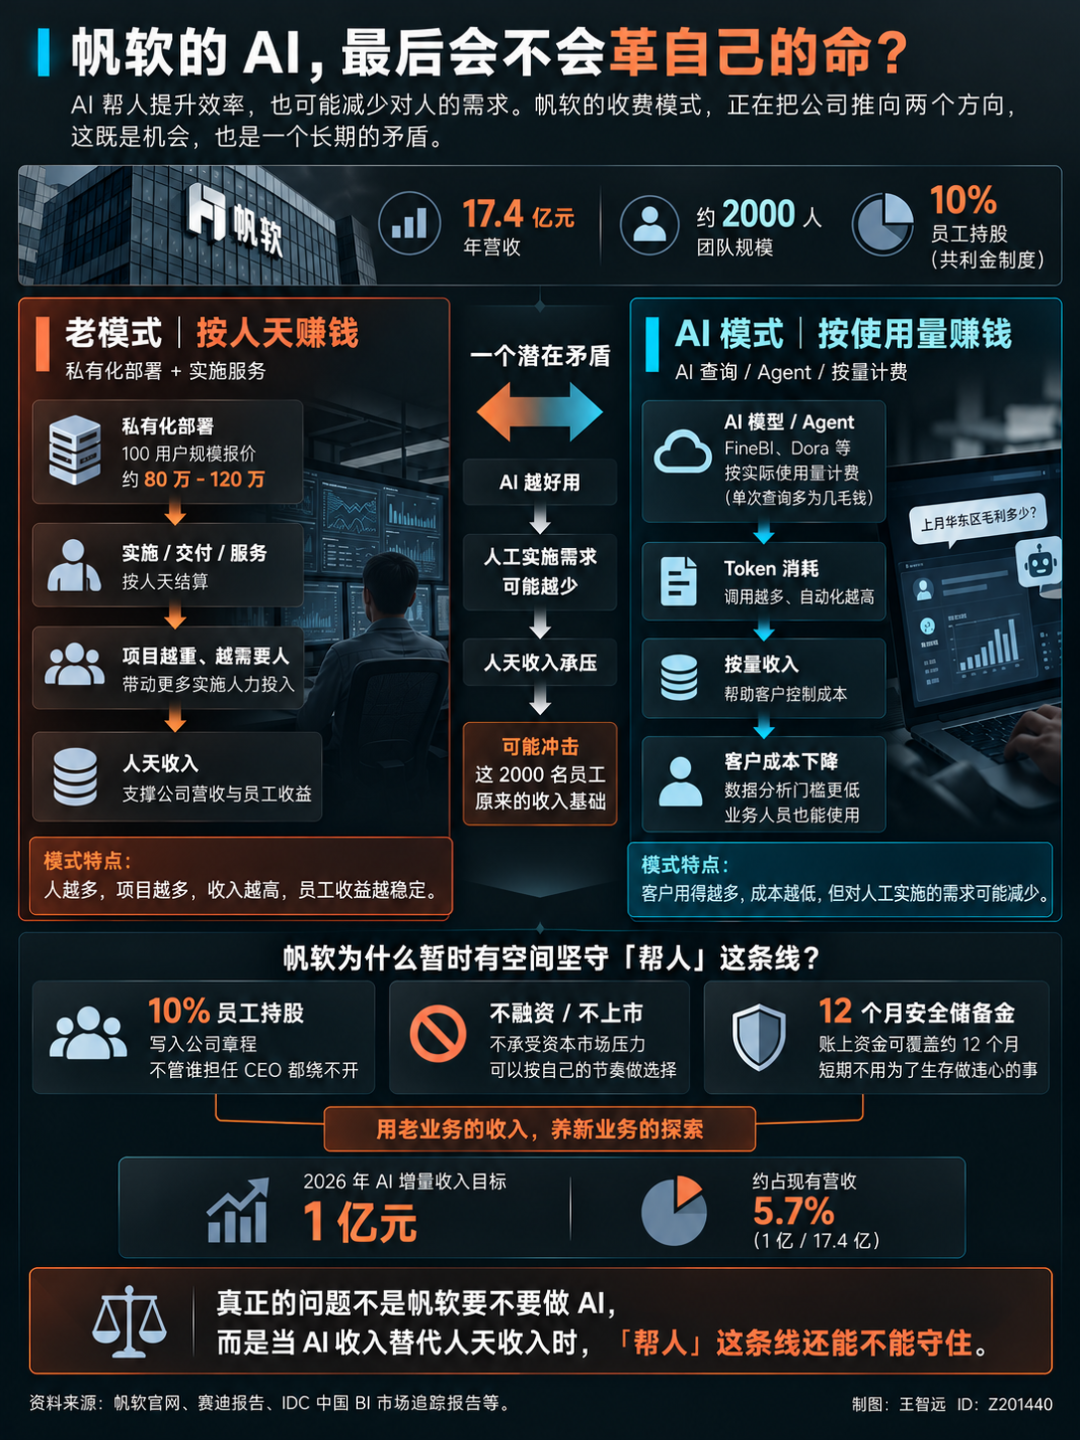
年营收17.4亿,2000人的团队,稳稳经营了差不多20年,这么多年一直坚持不融资、不上市,通过「共利金」制度让10%的员工共同持股。
品牌实力也足够能打,据赛迪报告,连续多年稳居BI行业占有率第一。
合作了378家中国500强企业,覆盖制造、零售、物流这些一线岗位密集的行业,把这些特质综合起来看,国内软件行业几乎找不到第二家同类企业。
它的特别之处还不止这一点,多年不换赛道,一直专注主业,也不用承受资本带来的压力。从它近期一系列动作来看,思路很清晰,想给用户提供更多支持,不去直接顶替人完成工作。
为啥这么说呢?
AI普及之后,整个BI赛道几乎变了味。观远主打「决策智能」,瓴羊上线ChatBI产品,火山引擎靠着大厂资源强势入局。
几乎所有业内玩家都在宣传,数据分析会是 AI 第一个攻下来的阵地,整个赛道充满内卷的氛围,仿佛只要不跟着 AI 这个风口,很快就会被市场淘汰。
但帆软的想法不一样,帆软CEO陈炎说过一句很经典的话,「领先三步是先烈,领先半步才是先进」。
这句话最早是任正非提出来的经营观点,做技术创新,不能只盯着技术有多超前,还要看市场能不能接受,能不能真正落地使用。
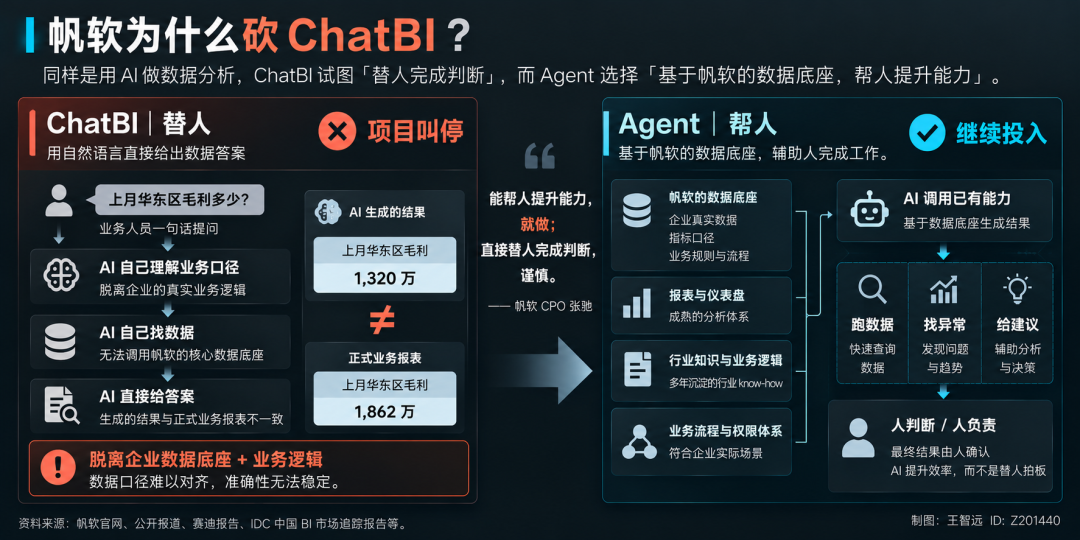
帆软CPO张驰负责AI转型这块工作,他的做法很值得研究。之前上线的ChatBI效果不太理想,数据准确性达不到标准,团队停掉了这个项目。
这款产品当初设计,想让业务人员用自然语言直接查询、调取数据,想法贴合企业一线用户的需要,落地之后却达不到预期。
举个例子:
业务人员问一句「上月华东区毛利多少」,AI给出的数据结果,和正式业务报表完全对不上。
张驰也坦言,看过市面上多数企业的AI产品,帆软有能力做出同类产品,可放到企业真实的业务场景里,很难产生实际价值。
一家企业的核心产品负责人,主动公开承认自家首款AI产品踩了坑,这种情况非常少见。
张驰后来复盘,问题出在AI产品脱离了企业专属的数据底座和长期积累的业务逻辑,单独运行很难稳住数据精度。
这个判断,直接带动帆软后续一系列动作。叫停ChatBI之后,帆软换了一条发展路线,让2000名员工一起参与Agent的搭建。
内部推进全员AI,分成三步。
第一步,员工购买AI工具的开销可以报销。第二步,员工提出不错的AI需求,能兑换奶茶。
第三步,设立百万奖金池,举办内部黑客松活动,优质项目最高能拿到十万奖金。
到今年五月,一次性对外发布五款AI产品,FineBI Next、悟帆、MOSS 谋士、Dora 朵拉、FineSales 帆倍。
报销、奶茶、百万奖金,这套激励面向全部2000人,不只覆盖某个技术团队。
这些产品有个共同原则,AI必须搭建在帆软现有的数据底座上,不能脱离原有体系单独运行。
张驰把这套思路叫做「重构产品为AI原生」。简单讲,让AI调用帆软本身的能力,给到用户更强的支持。用户看到的依旧是帆软的报表和仪表盘,但背后有AI帮忙跑数据、找异常、出建议。
帆软所有AI尝试,都在围绕同一个问题做判断,这套AI能帮到这2000名员工,还是会顶替他们干活。
能帮人提升效率的方向,就继续往下做;会直接顶替人干活的方向,一律叫停,这就是帆软在AI时代定下的边界。
ChatBI 踩的正是替人这条线,让 AI 替人判断业务,数据又不准,全员造 Agent 走另一头,给每个员工配 AI 工具,提升人的能力。
砍掉不达标的 AI,砸钱养的才是真帮人的 AI。
陈炎那句「领先三步是先烈,领先半步才是先进」,放在这里刚好合适。帆软踩出的这半步创新,核心就是用AI辅助人。
……
行业里喊帮人的公司不少,像帆软这样真砍得下去的不多。这条线为什么画得出来?又为什么执行得下去?我认为,和帆软这家公司的基因有关系。
第一层,股份是真的。
帆软通过「共利金」制度,让10%的员工共同持股,跟激励计划也无关,是真持股。
我查了下,2022 年公司全年利润一个多亿,年终奖分了 8000 多万,CEO 陈炎自己年终奖只拿 10 万。陈炎有句话,「创始人拿太多,所有人帮你打工,事业是做不大的」。
股份真,意味着什么?
员工在公司的账本上有份,轮到自己说话时,说话管用。
这 2000 人,表面上是打工的员工,因为有持股制度托底,实际上享有合伙人的话语权。放到别的公司来看,两千人在账面上只是人力成本,行情不好时,管理层第一反应就是压缩人力开支。
帆软这边,持股制度把人从成本变成了利益相关方。有这层关系在,但凡涉及人员变动这类大事,都得和大家商量,没办法靠一纸命令直接拍板。
其二,做事风格也没有掺水。
薛爱华坐在公司前台,陈炎在员工工位之间轮岗。员工互相叫同学,内部会议上可以直接反驳管理层;员工年均薪酬 40 万以上,薛爱华把招人标准讲得很清楚,「让优秀毕业生愿意来,靠自己买得起房」。
有人叫帆软软件界的胖东来,这些细节单拎出来,每个都像企业文化宣传片里的桥段,放在帆软,是跑了快二十年的日常。
胖东来出名在把利润分给员工,帆软多走一步,把股份也给员工,两样离了人都转不动的生意,都是先把钱分给员工,这一手把人心拴住。
第二层,这套结构没坏。
10% 的员工持股看着覆盖面不算很广,重点要看能不能兑现,只靠嘴说的企业文化,热度撑不了多久;绑定真实利益搭建起来的组织架构,才能稳定运行二十年。
很多公司提帮人,只是管理层单方面的想法,写在官网和发布会上面。一旦更换 CEO 或者董事会成员,这套说法很容易就没人继续提。
帆软直接把员工持股写进章程,10% 员工持股是固定规则,不管谁担任 CEO 都绕不开。
前面提到产品负责人敢于当众承认踩坑,也只有在大家都有话语权的公司才会发生,讲真话不用承担风险。
第三层,帆软输得起。
账上的安全储备金能撑 12 个月,短期不用为了生存做违心的事;行业里不少 BI 公司营收压力一大,先砍的就是不赚钱的探索,或者干脆用 AI 替人省钱。帆软不用。
陈炎 2015 年之后错过 SaaS 订阅制,认过一次认知跟不上的账,AI 时代他说不能再犯原来的错;敢砍不达标的产品线,前提是这家公司输得起。输得起的底气,来自不用看资本市场脸色,来自员工持股。
看懂这些,全员造 Agent 这件事就很好理解。
放到别的公司,AI 转型属于技术团队的任务,上层定好方向往下推进就行;放在帆软,持股员工有治理权,转型不能只让一个团队干,得让有话语权的人自己下场。
如果只把这件事当成员工激励,就低估了它。在帆软这套组织架构下,这是必然要走的一步。
帮人这两个字,帆软没有停留在口号层面,组织架构决定了方向,不是管理层单方面说了算。
我认为,帆软能守住帮人这条线,并不单纯靠管理层个人觉悟,组织架构摆在那里,它自然会往这个方向走。
……
收费模式,其实会推着帆软走向不一样的方向。
100 个用户规模的私有化部署,报价在 80 万到 120 万,所有项目都按人头核算,费用按人天结算。这种业务模式,收入依托于人力工时。
FineBI 里的 AI 功能采用 token 计费,单次查询的花费大多只有几毛钱。
帆软的 Dora 对接了多款大模型,价格跟着实际使用量变动,不和用户人数挂钩;同行也在往这个模式靠拢,阿里云析言 GBI 每月 299 元,瓴羊 Quick BI 个人版每月 108 元。
一线实施团队最先感受到变化,过去打包在整套服务里的能力,现在拆分出来按量计费。客户频繁跑查询,现场的人天工时反而不好申报。
这里的冲突很明显,按人天收费,更多保障帆软内部人员的收益;token 按量计费,是帮客户控制成本,两套计费逻辑走向完全不同。
一旦 token 相关收入占比变高,最先受到冲击的,说不定就是帆软自己的实施团队,这 2000 名员工的收入根基就在人天项目,人天需求变少,公司人员规模就会收缩。
帆软还给 AI 业务定下增量收入目标,2026 年做到 1 亿元。公司整体营收 17.4 亿,1 亿占比还不到 6%。
这个目标不太好简单评判,说保守,它指明了新业务方向;说激进,从体量上看又不算高。更像给整个组织划下底线,让所有人看清接下来的发力点。
不过 token 带来的收入,短期很难做大规模,Data Agent 类项目,九成都会卡在演示到落地交付这一步,从演示效果到真实落地,中间差距很大。
帆软自己也拿捏好了推进节奏,新功能走按量计费,老项目依旧按整体洽谈,用老业务的收入养新业务的探索。
但收费模式的拉扯摆在那里,这条底线能撑多久,取决于 token 收入什么时候成为营收主力。
在那之前,帆软至少把选择题做清楚了。
参考来源:
[1].IDC 中国 BI 市场追踪报告、帆软官网(产品与定价);营收、员工持股、收费方式等核心数字均来自企业官方披露,行业失败率数据来自公开报道交叉验证
本文由作者@王智远,授权发布于平台,未经许可禁止转载。